
Die Bundesregierung erhöht die Tabaksteuer, die natürlich auch Verdampfer/Vapes umfasst, sowie die Alkoholsteuer und die Sektsteuer. Sie führt eine Zuckergetränkesteuer ein, daneben soll – ergänzend zu den bereits vorhandenen kommunalen Verpackungssteuern – eine bundesweite Plastiksteuer kommen. Gelegentlich werden auch eine Fleischsteuer oder eine Cannabissteuer gefordert. Verbrauchsteuern erleben derzeit offenbar eine Art Revival.
Begründungen zur Einführung neuer oder die Erhöhung bestehender Verbrauchsteuern gibt es viele: Die öffentliche Gesundheit (Zuckersteuer, Tabaksteuer), der Jugendschutz (Alkopopsteuer), die Umwelt (Plastiksteuer), die Rente (kombiniert mit Umwelt im Rahmen der ökologischen Steuerreform unter Rot-Grün). Und auch zukünftig dürften dem Einfallsreichtum der Steuer- und vor allem Haushaltspolitiker keine Grenzen gesetzt sein. Der steuerpolitische Reiz der vorgenannten Steuern liegt anscheinend darin, dass die Besteuerung mit populären Zielen des Gemeinwohls verbunden werden kann, kombiniert mit einem gewissen Hang von Teilen der Politik wie auch des Wahlvolks zum Paternalismus.
Kritikpunkte
Derzeit wird zwar viel Kritik an den neuen Verbrauchsteuern laut – so sehen Kritiker insbesondere einen Verstoß gegen das Versprechen, auf Steuererhöhungen zu verzichten, und beklagen hohe Bürokratiekosten. Einmal eingeführt, dürften diese Steuern aber ein erstaunliches Beharrungsvermögen an den Tag legen. Man denke nur (abseits der besonderen Verbrauchsteuern) an den früheren Kohlepfennig, den Solidaritätszuschlag für die Folgen der deutschen Einheit oder an den deutschen Anachronismus der Gewerbeertragsteuer. Denn nach einer Sprachregelung von Haushältern ist jede bereits eingeführte Steuer ein gute Steuer.
Und was ist mit der Inflation?
Die gebeutelten Steuerzahler haben allerdings einen mächtigen Verbündeten: Die Inflation. Ausgerechnet jene schädliche Geldentwertung, die sich bei progressiven Steuertarifen (Einkommensteuer, Erbschaftsteuer) und bei Freibeträgen und Freigrenzen in sämtlichen Steuerarten als heimlicher Kassenwart der Finanzminister erweist, spielt dem Fiskus bei den Verbrauchsteuern einen Streich. Diese sind nämlich regelmäßig als Mengensteuern definiert, so dass der Tarif in Euro pro Kilogramm, Liter, kWh usw. lautet. Das bedeutet: Wird z.B. ein Liter Diesel inflationsbedingt teurer, ändert dies nichts an den 47,04 Cent Energiesteuer auf diesen Liter. Die zusätzlich erhobene Umsatzsteuer ist dagegen als Wertsteuer in Prozent des Nettopreises definiert und steigt mit (und wird als „Steuer auf eine Steuer“ sogar auf die im Preis umgelegte Verbrauchsteuer erhoben).
Eine KI-generierte Auswertung der Entwicklung der realen (nach Abzug der Inflation) Verbrauchsteuersätze für die Energiesteuer auf Benzin, die Stromsteuer und die Alkoholsteuer seit 2000 bestätigt den beschriebenen Effekt. Seit Abschluss der mehrstufigen drastischen Erhöhung durch die ökologische Steuerreform ist die Energiesteuer inflationsbereinigt konstant gesunken und liegt heute unterhalb des Ausgangswerts des Jahres 2000. Ähnliches gilt für die Alkoholsteuer und die Stromsteuer (Normalsatz ohne Ausnahmeregelungen z.B. für das produzierende Gewerbe).
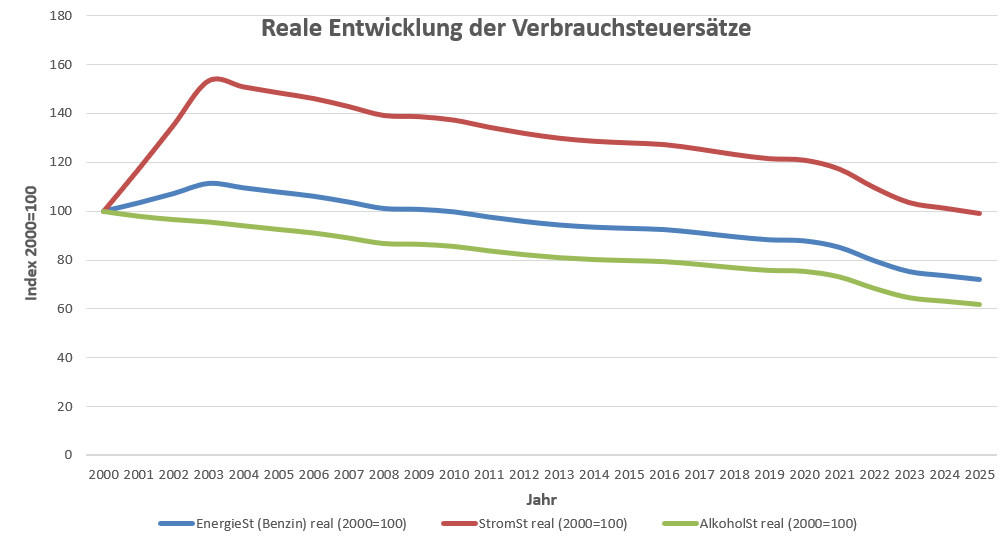
Damit zeigt sich: Auch die größten Verbrauchsteuerfans unter den Regierungen können es sich nicht erlauben, allzu oft an den Steuersätzen zu drehen, ohne sich den Unmut der Steuerzahler zuzuziehen (die Ausnahme Tabaksteuer bestätigt die Regel, wird aber aufgrund des komplexen Tarifs, der auch Wertsteuerelemente enthält, nicht in die Grafik einbezogen). Anders als bei anderen Steuern steht die Inflation bei den als Mengensteuern definierten Verbrauchsteuern auf der Seite der Steuerzahler.
Abschließend eine Bitte!
Das muss unter uns bleiben. Kein Wort insbesondere an den Bundesfinanzminister! Ein schlechtes Gewissen müssen Sie dabei nicht haben. Die Inflation trägt zwar dazu bei (auch Verhaltensänderungen spielen selbstverständlich eine Rolle), dass der Anteil der besonderen Verbrauchsteuern am Steueraufkommen im Zeitablauf sinkt. Der Steuergesetzgeber hat aber stets Wege gefunden, durch Steuererhöhungen an anderer Stelle und unter Mithilfe des Inflationseffekts bei anderen Steuerarten die gesamtwirtschaftliche Steuerquote auf einem beeindruckend hohen Niveau zu halten.